本記事はPRを含みます
結論(要約)
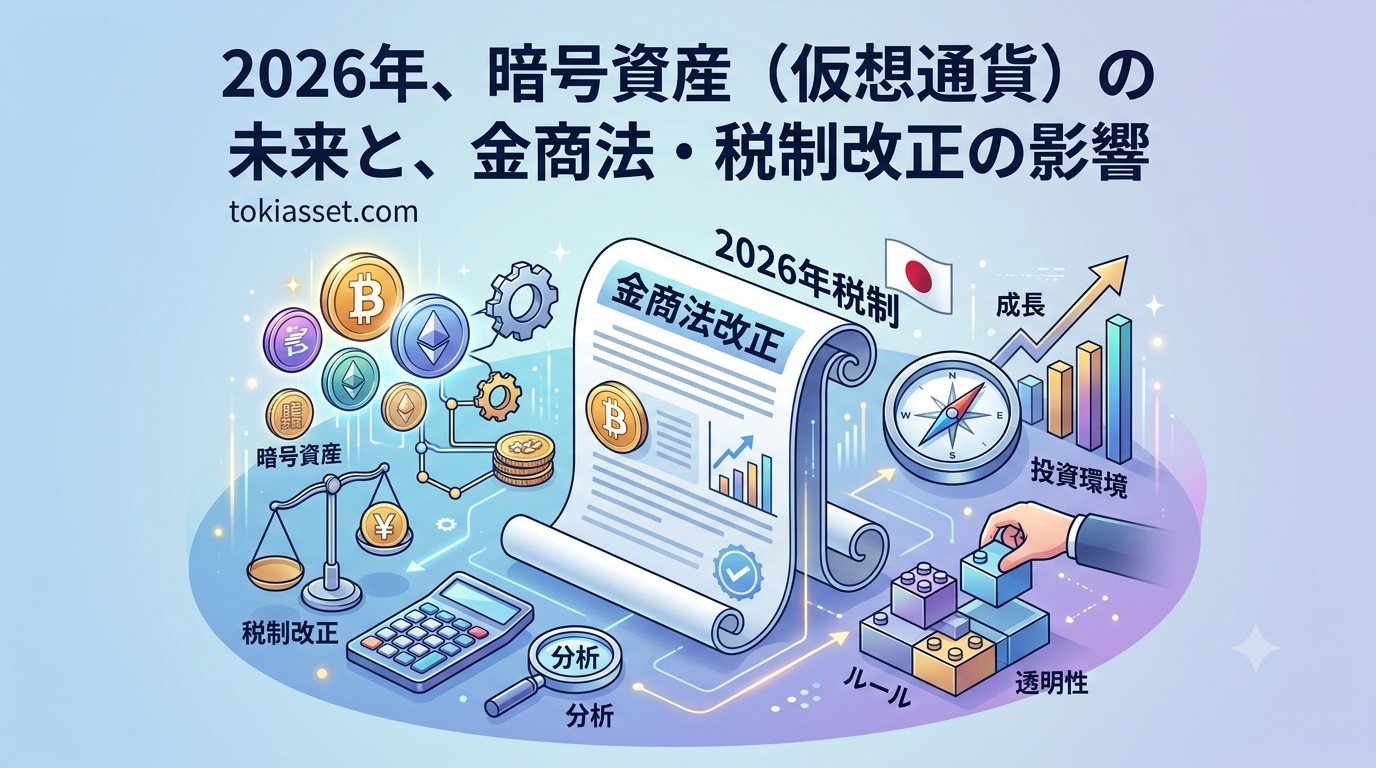
2026年7月15日、暗号資産を金融商品取引法(金商法)上の「金融商品」として位置づける改正法が成立しました。あわせて令和8年度税制改正大綱では、暗号資産の譲渡所得に対して現行の総合課税(最大55%)から申告分離課税20.315%への移行が示されています。
ポイントを先に整理すると、
- 法改正はすでに成立済み。ただし施行は約1年の準備期間を経て2027年の見込み
- 税制優遇(分離課税20.315%)の適用開始は2028年1月1日が有力だが、金商法改正の施行スケジュール次第で前後する可能性がある
- 対象は「特定暗号資産」の現物取引・デリバティブ取引・ETFから生じる所得。3年間の繰越控除も新設される
証券会社で7年、個人向け資産運用サポートに携わってきた経験から見ても、暗号資産が「支払い手段」ではなく株式や投資信託と同じ「金融商品」として扱われるようになるのは、投資家保護の観点でも税制の観点でも非常に大きな転換点です。
仕組み・基本知識
何が変わるのか:資金決済法から金商法へ
これまで暗号資産は資金決済法のもとで「決済手段」として規制されてきました。今回の改正で、暗号資産取引は金融商品取引法の枠組みに移管され、株式やFXと同様の「金融商品」として規制されることになります。
改正法には暗号資産規制の見直しだけでなく、サステナビリティ情報の開示・保証制度の導入、スタートアップ企業への資金供給促進、不公正取引規制の強化なども盛り込まれています。暗号資産市場だけでなく、日本の金融・資本市場全体の環境整備という位置づけです。
税金はどう変わるのか:総合課税→分離課税20.315%
現行制度では、暗号資産の売却益は雑所得として総合課税の対象となり、他の所得と合算した金額に応じて最大55%(所得税45%+住民税10%)の税率が課されます。
改正後は、「特定暗号資産」の譲渡所得等について、株式投資と同じ申告分離課税20.315%(所得税15%+住民税5%+復興特別所得税0.315%)が適用される見込みです。あわせて3年間の繰越控除も導入されるため、含み損を翌年以降の利益と相殺できるようになります。
比較・選び方
| 項目 | 現行制度 | 改正後(見込み) |
|---|---|---|
| 法的位置づけ | 資金決済法上の決済手段 | 金商法上の金融商品 |
| 課税方式 | 総合課税(雑所得) | 申告分離課税 |
| 最大税率 | 最大55% | 20.315% |
| 損失の繰越控除 | なし | 3年間 |
| 施行時期 | ― | 金商法:2027年見込み/税制:2028年1月1日が有力 |
法改正・税制改正のどちらも「成立」はしていますが、「施行」はまだ先です。特に税制優遇の適用開始時期は、金商法改正の施行スケジュールに連動して決まるため、今後の国会審議や政省令の内容によって前後する可能性がある点は押さえておく必要があります。
リスク・注意点
- 対象となるのは「特定暗号資産」に限定される見込みで、すべてのトークンが一律に分離課税の対象になるわけではありません。対象範囲の詳細は今後の政省令で明確化されます
- 施行前の取引が遡って分離課税の対象になるわけではない点にも注意が必要です。適用開始日をまたぐ売却タイミングの判断は、税理士など専門家に確認することをおすすめします
- 本記事は2026年8月1日時点の報道・公開情報に基づく解説であり、投資助言や税務相談を目的としたものではありません。実際の投資判断・税務処理にあたっては、必ず最新の公式情報および専門家の助言を確認してください
まとめ
暗号資産の金商法改正はすでに成立し、2027年の施行に向けて準備が進んでいます。あわせて税制面でも、最大55%の総合課税から20.315%の分離課税への移行が2028年1月を軸に検討されており、これが実現すれば個人投資家にとって大きな追い風になります。
制度が本格的に切り替わる前の今のうちに取引所の使い勝手や手数料を比較しておきたいという方は「国内暗号資産取引所を徹底比較|手数料・取扱銘柄・使いやすさ」を、実際に4社の口座開設を試した記録は「元証券マンが暗号資産取引所の口座開設を実際に比較してみた」もあわせてご覧ください。
なお、分離課税に移行しても年間の損益を自分で把握しておく必要がある点は変わりません。取引件数が増えてきた場合の損益計算には、Cryptactのようなツールを使うのが現実的です。


コメント